

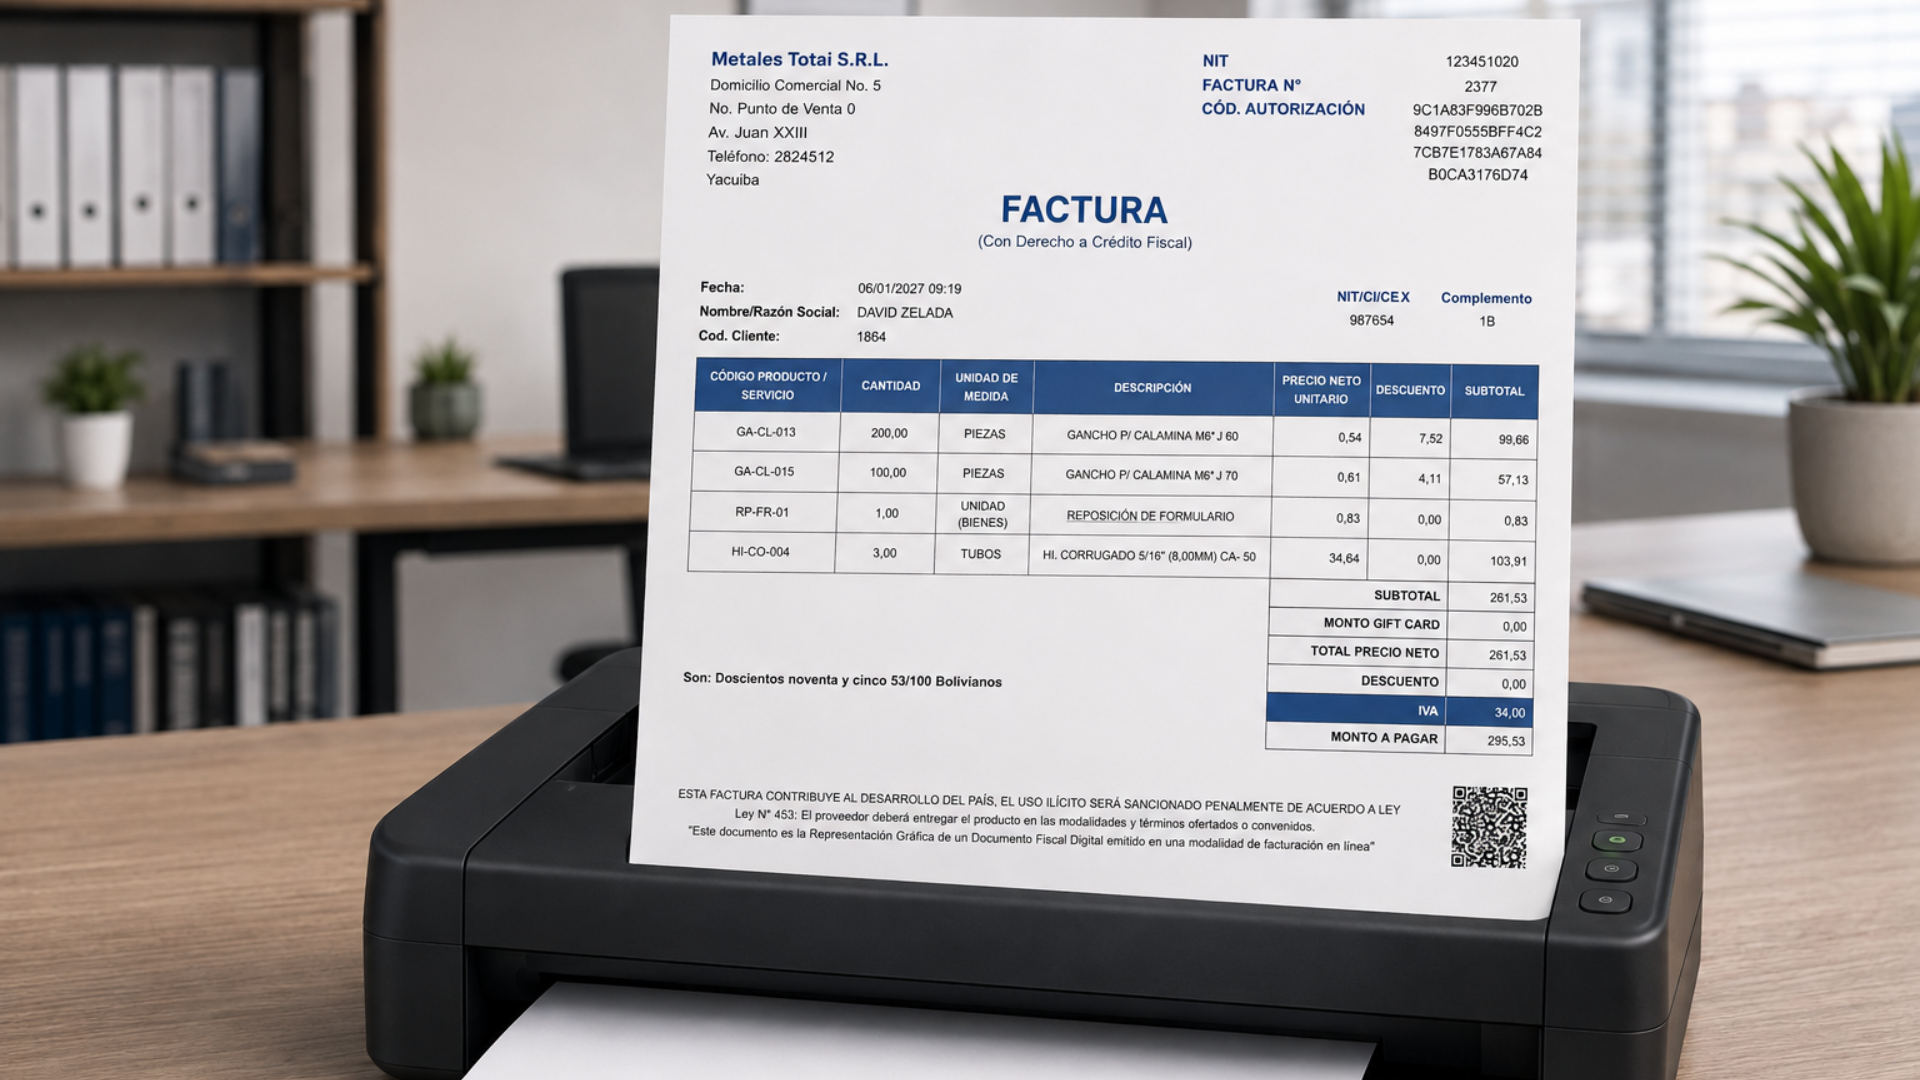
La Ley N.º 1733 (Ley de Alivio Tributario) prepara la implementación del IVA Transparente: el IVA se muestra separado del precio neto. Su entrada en vigencia depende del Decreto Supremo reglamentario, y el Anexo Técnico publicado por el SIN (RND 102600000034) es preliminar y puede modificarse. Mientras tanto, la facturación sigue operando con la normativa vigente.
¿Qué cambia con la Ley 1733?
Hoy el precio que cobramos ya incluye el IVA. Si vendemos algo en Bs 100, entendemos que Bs 87 son la venta y Bs 13 son el IVA («IVA por dentro»).
Con la Ley 1733, el IVA se calcula aparte y se suma al precio. Si el precio es Bs 100, el IVA es Bs 13 y el cliente paga Bs 113 («IVA por fuera»).
¿Cómo lo maneja el sistema?
El sistema trabajará con dos versiones:
- Versión 2: forma actual, con el IVA incluido en el precio (100 = 87 + 13).
- Versión 3: forma de la Ley 1733, con el IVA sumado al precio (100 + 13 = 113).
Cada documento (venta, factura, compra, nota de crédito-débito, etc.) guarda la versión con la que se registró. Así, los documentos antiguos se siguen viendo y calculando como siempre. Cada empresa pasará de la versión 2 a la 3 cuando lo decida.
Impuestos Nacionales informó que las dos versiones convivirán por un tiempo: las facturas emitidas en la versión 2 se podrán seguir anulando o usando para notas de crédito-débito.
Empresa
Lo que ya se decidió:
1. Activación Cada empresa elige cuándo pasa a la versión 3. Desde ese momento, todas las ventas se registran en la versión 3, sin importar la fecha que tenga la venta. Impuestos no acepta facturas con fecha distinta a la del día, y el sistema ya emite la factura con la fecha actual.
2. Precio Al activar la versión 3, los precios registrados en el sistema pasan a ser precios sin IVA: el sistema les suma el 13%. Por eso, cada empresa debe revisar sus precios antes de activar. No habrá un ajuste automático. Referencia para un precio actual P:
| Estrategia | Nuevo precio en el sistema | Reducción | El cliente paga | La empresa recibe (sin IVA) |
| Mantener el precio final | P / 1,13 | 11,50% | P | 0,885 P (antes 0,87 P) |
| Mantener el ingreso | 0,87 P | 13% | 0,983 P | 0,87 P |
| Personalizado | P × (1 − x%) | x% | P × (1 − x%) × 1,13 | P × (1 − x%) |
Ejemplo con un precio actual de Bs 100 (IVA incluido)
Hoy el cliente paga Bs 100: Bs 13 son IVA y Bs 87 le quedan a la empresa.
| Estrategia | Nuevo precio en el sistema | Reducción | El cliente paga | La empresa recibe (sin IVA) |
| Mantener el precio final | Bs 100 / 1,13 = Bs 88,5 | 11,50% | Bs 100 | Bs 88,5 |
| Mantener el ingreso | 0,87 * Bs 100 = Bs 87 | 13% | Bs 98,31 | Bs 87 |
| Personalizado | Bs 100 × (1 − 0,05) = Bs 95,00 | 5% | Bs 100 × (1 − 0,05) × 1,13 = Bs 107,35 | Bs 100 × (1 − 0,05) = Bs 95 |
- Mantener el precio final: el cliente paga lo mismo que hoy y la empresa recibe un poco más (88,50 en vez de 87).
- Mantener el ingreso: la empresa recibe lo mismo que hoy y el cliente paga un poco menos (98,31 en vez de 100).
- Personalizado: usted elige cuánto bajar el precio. Con 5%, el cliente termina pagando más que hoy (107,35). Para que el cliente no pague más que ahora, la reducción debe ser de al menos 11,50%.
Pueden aparecer diferencias de centavos por redondeo.
3. Pantallas antiguas que se siguen usando: la venta con fecha editable y la pantalla antigua de compras siguen en uso en algunas empresas. Las dos se adaptan para la versión 3.
4. Compras y facturas de proveedores: el usuario elige la versión según la factura que recibe del proveedor (con IVA incluido o con IVA sumado). Esto incluye la compra, el pago de servicios, el registro manual del libro de compras y el asiento contable con factura.
5. Notas de crédito-débito: toman la versión de la factura original. Una nota sobre una factura antigua (versión 2) se hace con las reglas antiguas.
6. Cobros y pagos: las pantallas de cobro y de pago no cambian. Por lo tanto, lo que el cliente o el proveedor debe ya incluye el IVA: si la venta es de Bs 100 + 13, el cliente debe Bs 113 y se le cobra Bs 113.
7. Ventas menores: (ventas de menos de Bs 5 que se juntan en una sola factura diaria con NIT 99003). Se siguen facturando igual. La norma (RND 102100000011, art. 25) obliga a facturarlas cada día y no permite pasar la obligación a otro período. Por eso, al cerrar la gestión, el sistema no dejará continuar si quedan ventas menores sin facturar. Esto aplica también en la versión 2.
Contabilidad
Lo que ya se decidió:
1. Cálculo del IVA: el IVA es el 13% del precio sin IVA. Se calcula una sola vez, al final, después de restar el descuento de cada producto, el descuento global y la gift card. Así lo muestran todos los ejemplos oficiales de Impuestos.
Ejemplo oficial: productos por Bs 262,12 − descuento global Bs 20 − gift card Bs 100 = Bs 142,12. IVA = 13% de 142,12 = Bs 18,48. Total a pagar: Bs 160,60.
2. Notas de crédito-débito: el descuento global de la factura original se reparte entre los productos devueltos antes de calcular el IVA.
Ejemplo oficial: factura de Bs 723,02 con descuento global de Bs 50. Se devuelve un producto de Bs 63,80, al que le corresponden Bs 4,41 del descuento. IVA devuelto = 13% de 59,39 = Bs 7,72.
3. Compras: el crédito fiscal se calcula una sola vez sobre el total neto de la factura del proveedor, ya restados el descuento por producto y el descuento global. La deuda con el proveedor es el neto más el IVA. El descuento global de compras se sigue registrando como hasta ahora: con cuenta contable propia, o repartido en el costo de los productos, según cómo esté configurado.
Ejemplo: compra de Bs 1.187,45 con descuento global de Bs 59,38 → neto Bs 1.128,07, IVA Bs 146,65, deuda con el proveedor Bs 1.274,72 (hoy sería Bs 1.128,07).
4. Pago de servicios: con una factura de proveedor de la versión 3, la deuda es el neto más el IVA, que es lo que se le paga.
5. Centavos de redondeo: en algunos casos, lo cobrado y lo facturado pueden diferir en centavos. Pasa en la factura diaria de ventas menores, porque Impuestos calcula el IVA una sola vez sobre el total, en la última cuota de un plan de pagos y en algunos anticipos. La diferencia queda en el asiento y se corrige con el programa existente de ajuste de asientos, en las cuentas de ajuste por redondeo ya configuradas. No se crean cuentas nuevas.
Ejemplo: 30 ventas de Bs 1,12 (Bs 0,99 + IVA Bs 0,13) suman Bs 33,60 cobrados. La factura diaria da Bs 29,70 + IVA Bs 3,86 = Bs 33,56. La diferencia es de Bs 0,04.
Quedamos atentos a cualquier consulta que pudieran tener sobre el IVA Transparente.